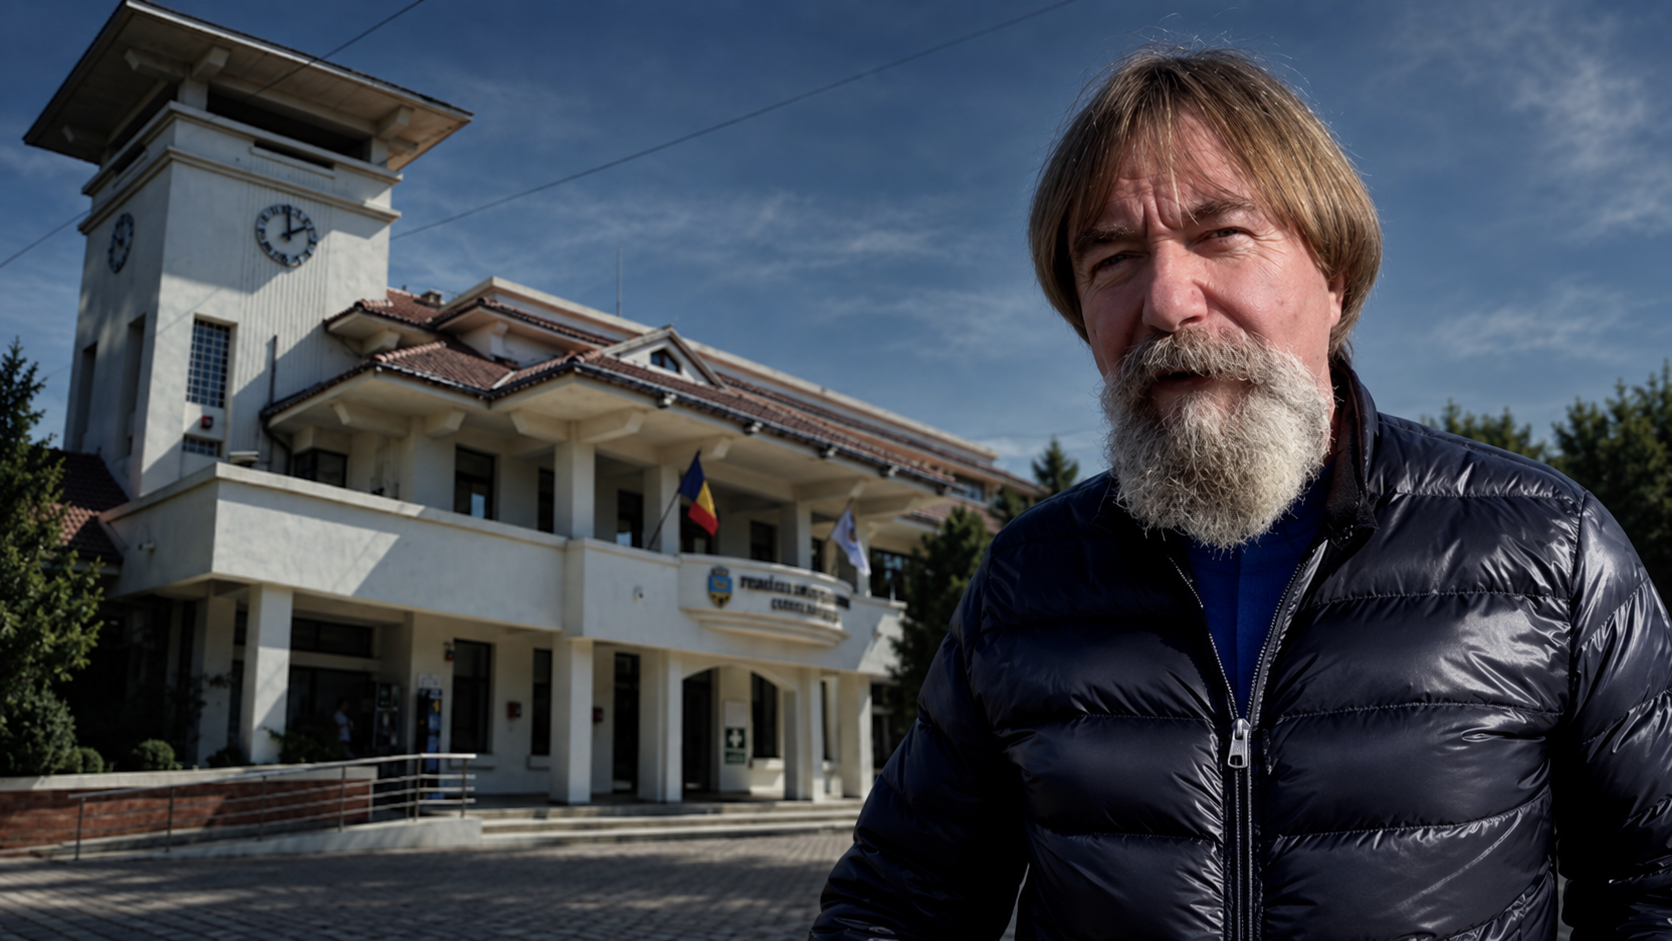
Otopeni, Constantin Silviu Gheorghe și denaturarea cifrelor cu 99.032.101,63 lei
Patrimoniu evaluat greșit, servicii plătite fără justificări suficiente, reviste cumpărate la un preț aproape dublu față de media identificată la alte instituții și construcții ridicate fără autorizație.
Documentele referitoare la situația financiară a orașului Otopeni pentru anul 2025 relevă o administrație în care abaterile sunt repetate, iar mecanismele menite să protejeze banii publici nu funcționează corect.
Problemele de la Otopeni nu se limitează la câteva înregistrări contabile greșite. Tabloul este mult mai complex: valori ale patrimoniului denaturate cu aproape 100 de milioane de lei, creanțe supraestimate cu peste 18,5 milioane de lei, obligații din litigii neînregistrate corespunzător, achiziții cu deficiențe de legalitate și un audit intern ineficient.
Administrația condusă de Constantin Silviu Gheorghe trebuie să ofere explicații privind apariția acestor probleme în situațiile financiare și persistența lor după verificările anterioare.
Raportul de audit financiar din 9 septembrie 2026 conține o opinie negativă asupra situațiilor financiare consolidate la 31 decembrie 2025, afirmând că acestea nu oferă o imagine fidelă. Au fost consemnate 21 de puncte de constatare, cu abateri ce afectează patrimoniul, veniturile, cheltuielile, achizițiile și controlul intern.
Suma de 99.032.101,63 lei reprezintă denaturarea valorii activelor raportate, dar nu un prejudiciu stabilit la acea valoare. Distincția este crucială, dar dimensiunea unei asemenea erori nu poate fi ignorată: administrația trebuie să aibă o imagine clară asupra patrimoniului și a valorii acestuia pentru a fundamenta deciziile.
Prima problemă majoră vizează terenurile și construcțiile orașului. Reevaluarea acestor bunuri nu a fost efectuată la intervale de trei ani, deși deficiența a fost semnalată în auditurile anterioare și persistă în 2025.
Pe lângă această omisiune, raportul de reevaluare nr. 7119/04.03.2024 a identificat atât neaplicarea prevederilor contabile de către prestator, cât și neconcordanțe între anexa de sinteză și grilele de calcul. Consecința: denaturarea activelor necurente din bilanț cu 99.032.101,63 lei.
Gravitatea situației impune solicitarea unei verificări din partea ANEVAR asupra respectării standardelor de reevaluare. Constantin Silviu Gheorghe trebuie să explice cum au fost verificate și acceptate valorile raportate de oraș.
Delimitarea contabilă a proprietății orașului este, de asemenea, problematică. Contul pentru bunurile din domeniul public era supraevaluat, iar cel pentru domeniul privat era subevaluat, cu o abatere de 2.747.513,53 lei, afectând claritatea evidenței proprietății publice și private.
La Clubul Sportiv Otopeni, terenurile și construcțiile erau subevaluate cu 141.764,37 lei, sumă estimată din valori neînregistrate la intrarea bunurilor în patrimoniu și diferențe de reevaluare. Verificarea nu a putut cuantifica o subevaluare identificată pentru clădirea bazei sportive, fiind necesară evaluarea de către un specialist autorizat.
O administrație care nu are o evidență corectă a patrimoniului nu poate pretinde că protejează acest patrimoniu în mod riguros.
Creanțele bugetului local au fost, de asemenea, raportate incorect, fiind supraestimate cu 18.516.871,62 lei. Acestea proveneau din reintroducerea în contabilitate a obligațiilor fiscale pentru impozitul pe clădiri datorat de persoane juridice în stare de insolvabilitate.
La finalul anului 2024, aceste creanțe erau evidențiate în afara bilanțului, în contul destinat debitorilor declarați insolvabili. Reintroducerea lor a afectat imaginea financiară a orașului, influențând fundamentarea bugetului. De asemenea, s-au identificat neconcordanțe între contabilitate și aplicațiile de evidență fiscală, cu o valoare de 5.754.303,56 lei, dintre care 467.092,26 lei au influențat situația financiară de la finalul anului 2025.
Administrația nu a stabilit și nu a urmărit încasarea unor taxe pe clădiri și terenuri de 57.055,58 lei datorate de persoane fizice care închiriaseră bunuri ale orașului.
Așadar, evidențele prezentau creanțe supraestimate, în timp ce alte obligații fiscale nu erau stabilite. Administrația Gheorghe trebuie să ofere explicații contribuabililor referitor la modul în care asigură tratamentul consecvent al obligațiilor fiscale.
O constatare serioasă privește serviciile de arhivare electronică. În anul auditat, s-au plătit 267.804 lei, deși documentele justificative nu demonstrau realizarea integrală a serviciilor. Dintre acestea, 37.752,36 lei au fost achitați peste valoarea angajamentului legal inițial, fără act adițional sau contract nou.
Contractul nr. 41383/19.12.2024 acoperea perioada 19 decembrie 2024–19 decembrie 2025. La verificare, datele din documente și aplicația informatică nu susțineau prestațiile raportate. În cadrul verificărilor, s-au identificat neconcordanțe semnificative.
Documentele PDF verificate aveau date anterioare perioadei contractuale, iar unele fișiere erau încărcate în arhivă înainte de scanarea documentului. Pentru două contracte anterioare, nu au fost identificate documente corespunzătoare, deși fuseseră efectuate plăți. Contractul prevedea 213.333 de pagini, iar verificația inițială a fost insuficientă.
Aceste constatări nu dovedesc că serviciile au fost fictive, dar arată că administrația nu a putut susține documentar realizarea integrală a serviciilor plătite. Este necesară recuperarea sumelor pentru serviciile neefectuate sau plătite fără justificări.
Achiziția a 16.000 de exemplare din revista „Express de Ilfov” a fost, de asemenea, problematică. Etapele legale pentru atribuire nu au fost respectate, iar documentele justificative privind necesitatea achiziției lipseau. Prețul de 19,64 lei pe exemplar era aproape dublu față de media de 10 lei pe exemplar pentru alte instituții.
Valoarea finală a prejudiciului nu a fost stabilită, dar primăria trebuie să o determine și să recupereze paguba, inclusiv accesoriile aferente, cu termen de implementare 30 septembrie 2026.
În ceea ce privește mentenanța softului de inventariere, au fost plătiți 23.958 lei, fără documente justificative legale care să susțină serviciile. Anexa califică plata drept nelegală, efectuată fără un act juridic corect. Dacă legalitatea prestațiilor nu poate fi demonstrată, sumele trebuie recuperate.
Datoriile curente ale orașului au fost, de asemenea, supraestimate cu 1.766.797,20 lei, iar datoriile necurente cu 1.326.244 lei, din care 938.137,92 lei au influențat situația financiară. În evidențele furnizorilor au rămas obligații deja achitate și datorii vechi, ceea ce arată o gestionare defectuoasă a datoriilor.
Cheltuielile și datoriile aferente litigiilor au fost subevaluate cu 3.176.378,07 lei, fără constituirea provizioanelor necesare. Primăria a ajuns să suporte costuri de executare